Salon de coiffure : quelle assurance professionnelle souscrire
Une assurance salon de coiffure associe deux contrats : une RC pro, qui répond des dommages causés à une cliente pendant un soin, brûlure ou réaction à une coloration, et une multirisque, qui protège le local, le matériel et les stocks. La RC exploitation y ajoute les accidents de la vie du salon, comme une chute.
Une coloration qui tourne mal : le scénario redouté
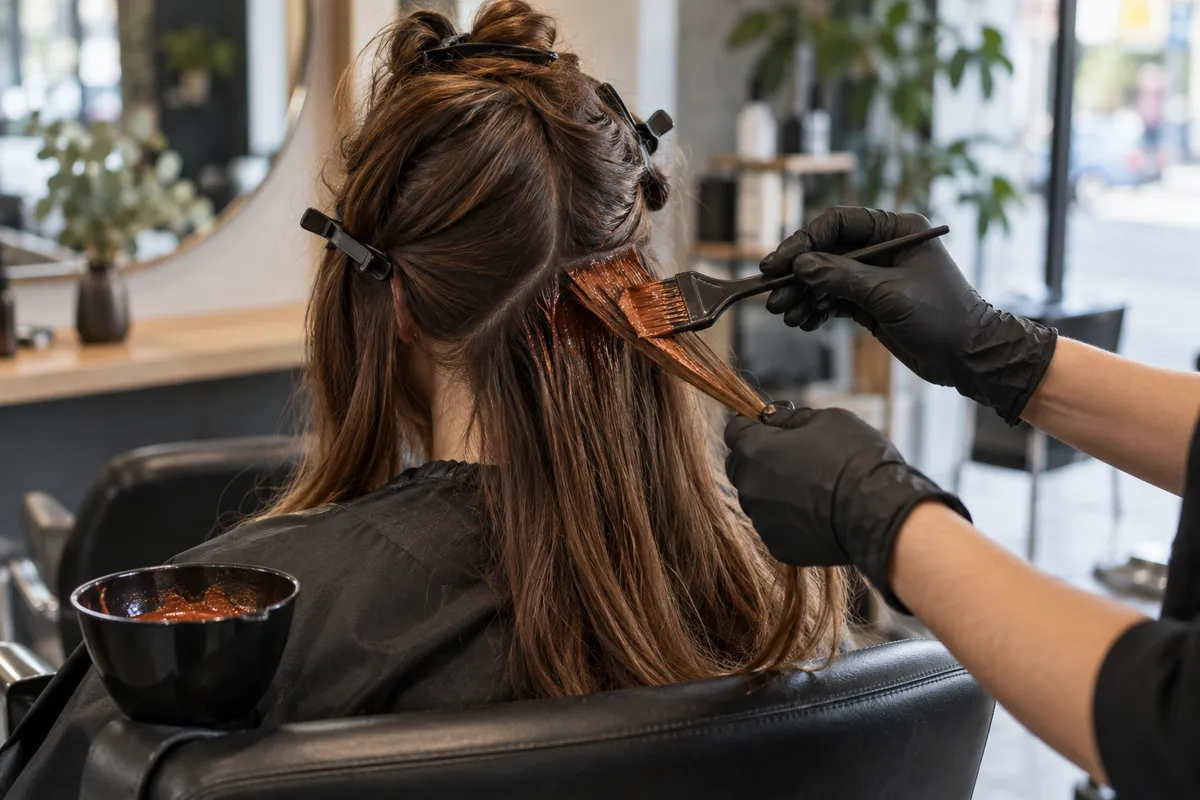
Une habituée du salon souhaite réchauffer son châtain. Le diagnostic est posé, la nuance choisie, et le test préalable prévu par la notice n’a rien signalé. Peu après la pose, elle évoque des picotements ; au rinçage, des rougeurs apparaissent le long de la raie. Personne n’a commis d’erreur apparente, et pourtant la question surgit : qui répond de ce dommage ?
Ce risque est écrit noir sur blanc dans le droit européen. L’annexe III du règlement (CE) n° 1223/2009 sur les produits cosmétiques impose sur l’étiquette des colorants d’oxydation une mise en garde : ils peuvent provoquer des réactions allergiques sévères. La version réservée aux professionnels exige le port de gants appropriés, précise que ces produits ne sont pas destinés aux moins de 16 ans et liste les situations où la coloration est à proscrire, comme un cuir chevelu irrité ou une réaction passée à un tatouage temporaire noir au henné.
Le test de sensibilité, que notre guide de la coloration des cheveux recommande avant toute nouvelle formule, réduit l’aléa sans le supprimer. Pour le gérant, l’enjeu devient alors juridique et financier : une assurance coiffeur existe précisément pour ce type d’événement, à condition que le contrat le prévoie.
Prestation ou vie du salon : deux responsabilités distinctes
Le Code civil fournit la grille de lecture. Son article 1231-1 prévoit que le débiteur qui n’exécute pas son obligation, ou l’exécute en retard, doit en réparer les conséquences, sauf force majeure : la coloration, la coupe ou le soin vendus à la cliente forment cette obligation. L’article 1241, hors contrat, rend chacun responsable du dommage causé par sa négligence ou son imprudence.
Les assureurs traduisent cette distinction en deux garanties. La responsabilité civile professionnelle, ou RC pro, répond des dommages causés à un tiers par une faute dans la prestation : erreur, omission, négligence. La RC exploitation vise les dommages de la vie courante de l’entreprise, sans lien direct avec le soin, comme la cliente qui se blesse dans les locaux.
Dans les deux cas, le préjudice prend trois formes. Le dommage corporel atteint la personne, le dommage matériel touche un bien, le dommage immatériel désigne une perte financière, par exemple une séance photo annulée parce que la couleur a viré la veille.
Brûlure, réaction, chute : ce qui engage le salon
Appliquée au salon, la frontière se dessine vite. Une brûlure de fer à boucler sur la nuque, une décoloration laissée trop longtemps, une réaction à la teinture ou une entaille lors des finitions au rasoir d’un dégradé homme naissent pendant le soin et relèvent de la RC pro coiffure. La cliente qui glisse sur le carrelage mouillé près du bac, ou qui trébuche sur un cordon en rejoignant son fauteuil, subit un accident de la vie du salon : c’est le terrain de la RC exploitation.
Ces deux risques cohabitent sous le même toit, parfois dans la même matinée, d’où l’intérêt de regarder comment un contrat les réunit. Chez Hiscox, le contrat de RC pro comprend la RC exploitation, la RC employeur et la protection juridique, quelle que soit la formule retenue. Hiscox consacre aussi une page de son site au métier de coiffeur, exercé en salon, à domicile ou comme visagiste. Lire son activité décrite avec ses propres gestes aide un gérant à poser les bonnes questions sur sa protection.
Exemple : le lendemain d’une coloration, une cliente appelle le salon et signale des démangeaisons apparues dans la nuit. Trois questions se posent aussitôt au gérant. Faut-il déclarer l’incident à l’assureur alors qu’aucune réclamation n’a encore été formulée ? La fiche technique mentionne-t-elle la nuance, l’oxydant, le temps de pose et la référence du produit ? Le test préalable a-t-il été proposé, réalisé et noté, ou refusé par la cliente ? Ces réponses ne décident pas seules de l’issue : elles nourrissent l’instruction du dossier, menée au regard des conditions générales et des exclusions du contrat.
Murs, bacs, stocks : la multirisque du salon
La responsabilité civile protège les autres ; la multirisque protège le salon lui-même. Ce que beaucoup de gérants appellent leur assurance pour salon recouvre le plus souvent une multirisque professionnelle, qui regroupe plusieurs garanties autour du local et de son contenu :
- l’agencement : fauteuils, bacs de lavage, miroirs, vitrine et enseigne ;
- le matériel électrique : sèche-cheveux, fers, lisseurs, tondeuses, casques chauffants ;
- les stocks : colorations, oxydants, soins et produits revendus en boutique ;
- la caisse, le terminal de paiement et l’informatique de réservation.
Les événements visés sont classiques : incendie, dégât des eaux, vol, bris de glace. Une fuite au-dessus du bac peut fermer le salon plusieurs semaines ; la garantie pertes d’exploitation, quand elle figure au contrat, vise alors la marge perdue pendant l’arrêt. Le volet responsabilité civile de l’occupant traite les dommages causés à l’immeuble ou aux voisins, comme l’eau qui traverse le plancher.
Si vous louez les murs, l’assurance du local n’a rien de facultatif : la fiche « Assurances de la société » du portail Entreprendre Service Public rappelle qu’une société locataire de son local doit l’assurer.
Vestiaire, sacs, bijoux : les biens que la clientèle vous confie
La multirisque vise vos biens, pas ceux de vos clientes. Or un salon en garde beaucoup : le manteau suspendu à l’entrée, le sac posé près du fauteuil, les lunettes ôtées pour le shampoing, les boucles d’oreilles retirées avant une coupe courte.
Le cas d’école reste la tache. La fiche « Coiffeur en salon » du même portail, vérifiée le 21 février 2026, cite parmi les dommages matériels le vêtement taché de manière indélébile dans le cadre d’une coloration. Un chemisier en soie marqué par une goutte de teinture relève pourtant d’une autre logique que la disparition d’un sac au vestiaire.
Les contrats parlent ici de biens confiés : les objets qu’une cliente remet au professionnel le temps de la prestation. Selon les rédactions, ils sont inclus, limités ou exclus, et le vol au vestiaire suit parfois des règles à part. Un porte-manteau visible depuis les postes de travail et une cape bien fermée pendant la pose réduisent le risque ; la clause consacrée aux biens confiés dit ce qui reste à la charge du salon.
Assurance salon de coiffure : obligation, prix et clauses à relire
Ce que la réglementation impose
La même fiche officielle le dit sans détour : le coiffeur n’a pas l’obligation de souscrire une assurance responsabilité civile professionnelle. Elle énumère pourtant les dommages qu’il peut causer, de la brûlure par un produit chimique à la glissade sur un produit renversé, en passant par la coupure de ciseaux ou de rasoir. L’absence d’obligation ne retire rien à la responsabilité prévue par le Code civil : elle laisse au gérant le choix de la manière d’assurer sa RC pro coiffure. Ouvrir un salon suppose en revanche une qualification, CAP, brevet professionnel ou diplôme équivalent.
Ce qui fait varier le prix
Aucun tarif ne vaut pour tous les salons, et un prix affiché sans devis dit peu de votre situation. Le coût d’une assurance coiffeur dépend surtout :
- des prestations déclarées : coupe, coloration, décoloration, lissage, barbe, coiffure à domicile ;
- de l’effectif, salariés et apprentis compris ;
- de la surface du local, de la valeur du matériel et des stocks ;
- du chiffre d’affaires et de l’historique des sinistres ;
- des options et de la franchise retenues.
L’assurance rejoint les charges fixes du salon, à côté du loyer, des produits et des salaires : mieux vaut l’intégrer au prévisionnel dès l’ouverture.
Les clauses à relire avant de signer
- la liste des activités garanties, techniques d’éclaircissement comprises, du balayage aux mèches ;
- les exclusions, en particulier celles qui visent certains produits ou protocoles ;
- le sort des biens confiés et du vol au vestiaire ;
- la règle de déclenchement dans le temps, qui désigne lequel de l’ancien ou du nouveau contrat répond d’une réclamation reçue après un changement d’assureur ;
- le délai de déclaration d’un sinistre et les pièces à fournir ;
- l’attestation, à garder à portée de main pour le bailleur ou une cliente qui la demande.
Ce que présente Hiscox aux gérants de salon
Hiscox, acteur de l’assurance professionnelle pour les artisans, les commerçants et les indépendants, intègre à son contrat de RC pro trois garanties utiles au salon : la RC exploitation, la RC employeur et la protection juridique. Une page de son site est réservée au coiffeur, qu’il exerce au salon, chez ses clientes ou comme visagiste.
Le même assureur décrit une multirisque professionnelle pensée pour les locaux, avec des dommages aux biens, des pertes financières et un volet responsabilité civile. Le contrat peut évoluer en cours d’année par avenant, quand l’équipe s’agrandit par exemple.
Pour le responsable d’un salon, ces éléments se lisent avec l’activité réelle en tête, et ce qui est couvert se vérifie dans les conditions générales, les exclusions et l’attestation.
Fiche technique, sol sec, fers rangés : prévenir au quotidien
Une bonne assurance pour salon ne remplace pas les gestes qui évitent le sinistre ; elle les complète. Quelques habitudes facilitent aussi la défense du dossier le jour où un incident survient :
- une fiche technique par cliente, mise à jour à chaque coloration : nuance, oxydant, temps de pose, réactions signalées ;
- le test préalable proposé selon la notice, avec sa date et la réponse de la cliente ;
- des gants à chaque application, comme le demande l’étiquette des colorants professionnels ;
- un sol essuyé autour des bacs et une signalétique visible quand il reste humide ;
- des fers et des lisseurs posés sur leurs supports thermiques, cordons rangés hors des passages ;
- un espace ventilé pour les soins qui dégagent des vapeurs, dont les risques sont détaillés dans notre article sur le lissage brésilien.
Prochaine étape : relisez votre contrat avec cette liste sous les yeux, cochez les prestations réellement pratiquées au salon et signalez à votre assureur celles qui n’y figurent pas avant la prochaine échéance.
Questions de gérants de salon
Quelle assurance est obligatoire pour ouvrir un salon de coiffure ?
La réglementation n’impose pas au coiffeur de souscrire une RC pro. Les obligations viennent d’ailleurs : une société qui loue son local doit l’assurer, et l’exercice suppose une qualification, CAP, brevet professionnel ou diplôme équivalent. La responsabilité civile, elle, s’applique sans contrat. Une cliente brûlée par un produit, un vêtement taché pendant une coloration ou une chute près du bac engagent le salon, qu’il soit assuré ou non, ce qui explique l’intérêt d’un contrat adapté dès l’ouverture.
Que faire si une cliente fait une réaction à une coloration ?
Le premier réflexe consiste à consigner les faits : date, nuance, oxydant, temps de pose, référence et numéro de lot du produit, test préalable proposé ou réalisé. Conservez le tube ou le flacon entamé. Prévenez ensuite votre assureur dans le délai fixé par le contrat, même si aucune réclamation écrite n’est encore arrivée, et évitez de vous engager sur un dédommagement avant cet échange. Le dossier s’instruit enfin au regard des conditions générales et des exclusions.
Un coiffeur à domicile a-t-il besoin d’une RC pro ?
La loi ne la lui impose pas, mais son exposition ressemble à celle du salon, avec une contrainte de plus : il travaille chez sa cliente, au milieu de ses meubles, de ses sols et de ses objets. Une teinture renversée sur un canapé ou une brûlure de fer engagent sa responsabilité. Hiscox présente d’ailleurs sur sa page dédiée au coiffeur l’exercice en salon, à domicile et comme visagiste. Le contrat choisi doit mentionner clairement l’activité à domicile.